Calcular una planilla en Perú no consiste simplemente en tomar el sueldo de cada trabajador y restarle un porcentaje por AFP u ONP.
Una planilla correctamente elaborada debe considerar la situación laboral de cada persona, los días trabajados, tardanzas y faltas cuando correspondan, horas extras, remuneraciones variables, asignaciones, beneficios sociales, descuentos, aportes, retenciones tributarias y las obligaciones de declaración que correspondan.
Además, existe una segunda dimensión que muchas empresas descubren cuando reciben una fiscalización: la información de la planilla debe coincidir con la realidad laboral.
SUNAT administra la Planilla Electrónica mediante dos componentes: el T-Registro, que contiene la información laboral de empleadores y trabajadores, y la PLAME, que contiene información mensual sobre ingresos, descuentos, días laborados y no laborados, horas ordinarias y sobretiempo, además de las bases de cálculo y determinación de diversos conceptos tributarios y no tributarios.
Por eso, un error de cálculo puede terminar siendo más que una diferencia en una hoja de Excel. Dependiendo del caso, puede producir una deuda con el trabajador, una obligación de rectificar la declaración, intereses, diferencias en beneficios sociales o una infracción sancionable por SUNAFIL.
En este artículo analizamos la planilla en Perú desde una perspectiva práctica y normativa: qué es, quién está obligado a llevarla, cómo se calcula, qué conceptos deben considerarse, cómo funcionan T-Registro y PLAME, cuáles son los errores más frecuentes y qué multas pueden generarse cuando una empresa calcula o declara incorrectamente las remuneraciones y beneficios de sus trabajadores.
¿Qué es la planilla en Perú?
En el lenguaje empresarial, la planilla suele referirse al proceso mediante el cual una empresa determina cuánto corresponde pagar a cada trabajador y qué obligaciones laborales, previsionales y tributarias se generan.
Desde el punto de vista de la administración tributaria, la Planilla Electrónica es el sistema que contiene información de empleadores, trabajadores, pensionistas, prestadores de servicios, personal en formación, personal de terceros y derechohabientes.
La Planilla Electrónica tiene dos componentes:
| Componente | Función |
|---|---|
| T-Registro | Registra la información laboral, de seguridad social y otros datos de los trabajadores y demás sujetos comprendidos |
| PLAME | Registra mensualmente ingresos, descuentos, días laborados y no laborados, horas ordinarias y sobretiempo, además de conceptos tributarios y no tributarios |
La PLAME se construye a partir de la información registrada en el T-Registro.
Esto significa que una empresa no debería entender la planilla como una simple hoja donde aparece el sueldo neto.
La planilla es el resultado de un proceso:
¿Quiénes están obligados a llevar Planilla Electrónica?
SUNAT establece que están obligados, entre otros supuestos, los empleadores que tengan uno o más trabajadores.
También existen obligaciones cuando la empresa cuenta con prestadores de servicios o personal de terceros, paga pensiones, tiene personal en formación, está obligada a efectuar determinadas retenciones o se encuentra en otros supuestos previstos por la normativa.
Por ello, no es correcto pensar que una empresa pequeña puede esperar a tener diez, veinte o cincuenta trabajadores para empezar a cumplir.
Una empresa con un solo trabajador puede estar obligada a llevar Planilla Electrónica.
T-Registro: el punto de partida de la planilla
El T-Registro contiene la información laboral que permite identificar la situación de los trabajadores.
Entre otros datos, comprende información relacionada con:
- identificación del trabajador;
- fecha de ingreso;
- tipo de trabajador;
- régimen pensionario;
- régimen de salud;
- situación laboral;
- información vinculada a seguridad social;
- derechohabientes cuando corresponda.
SUNAT establece que el alta del trabajador debe efectuarse dentro del día en que se produce el ingreso a prestar servicios. Las modificaciones o actualizaciones tienen, en general, un plazo de cinco días hábiles desde que ocurre el evento o se toma conocimiento del mismo, mientras que la baja tiene su propio plazo.
Si la información laboral está mal registrada, el cálculo posterior puede estar mal aunque la fórmula matemática sea correcta.
¿Qué es la PLAME?
La Planilla Mensual de Pagos (PLAME) es el segundo componente de la Planilla Electrónica.
En ella se informa mensualmente, entre otros datos:
- ingresos;
- descuentos;
- días laborados;
- días no laborados;
- horas ordinarias;
- horas en sobretiempo;
- bases de cálculo;
- aportes;
- retenciones;
- conceptos tributarios;
- conceptos no tributarios cuya recaudación haya sido encargada a SUNAT.
La información de la PLAME se genera a partir del T-Registro.
Para 2026, SUNAT aprobó la versión 4.6 del PDT Planilla Electrónica – PLAME, Formulario Virtual N.º 0601, para utilizarse desde el período enero de 2026. SUNAT también mantiene disponible esta versión en su portal, con actualización registrada en agosto de 2026.
Por tanto, una empresa que trabaja con un sistema de planillas debe considerar no solamente el cálculo interno, sino también la información que finalmente debe poder trasladarse y declararse correctamente.
¿Qué conceptos forman parte de una planilla?
No todos los trabajadores tienen exactamente la misma estructura remunerativa.
Una planilla puede incluir diferentes conceptos:
| Concepto | Ejemplo |
|---|---|
| Remuneración básica | Sueldo mensual |
| Asignación familiar | Cuando corresponde |
| Horas extras | Sobretiempo realizado |
| Comisiones | Ventas o resultados |
| Bonificaciones | Según norma, contrato o política |
| Gratificaciones | Julio y diciembre, cuando corresponda |
| CTS | Mayo y noviembre, cuando corresponda |
| Vacaciones | Remuneración vacacional |
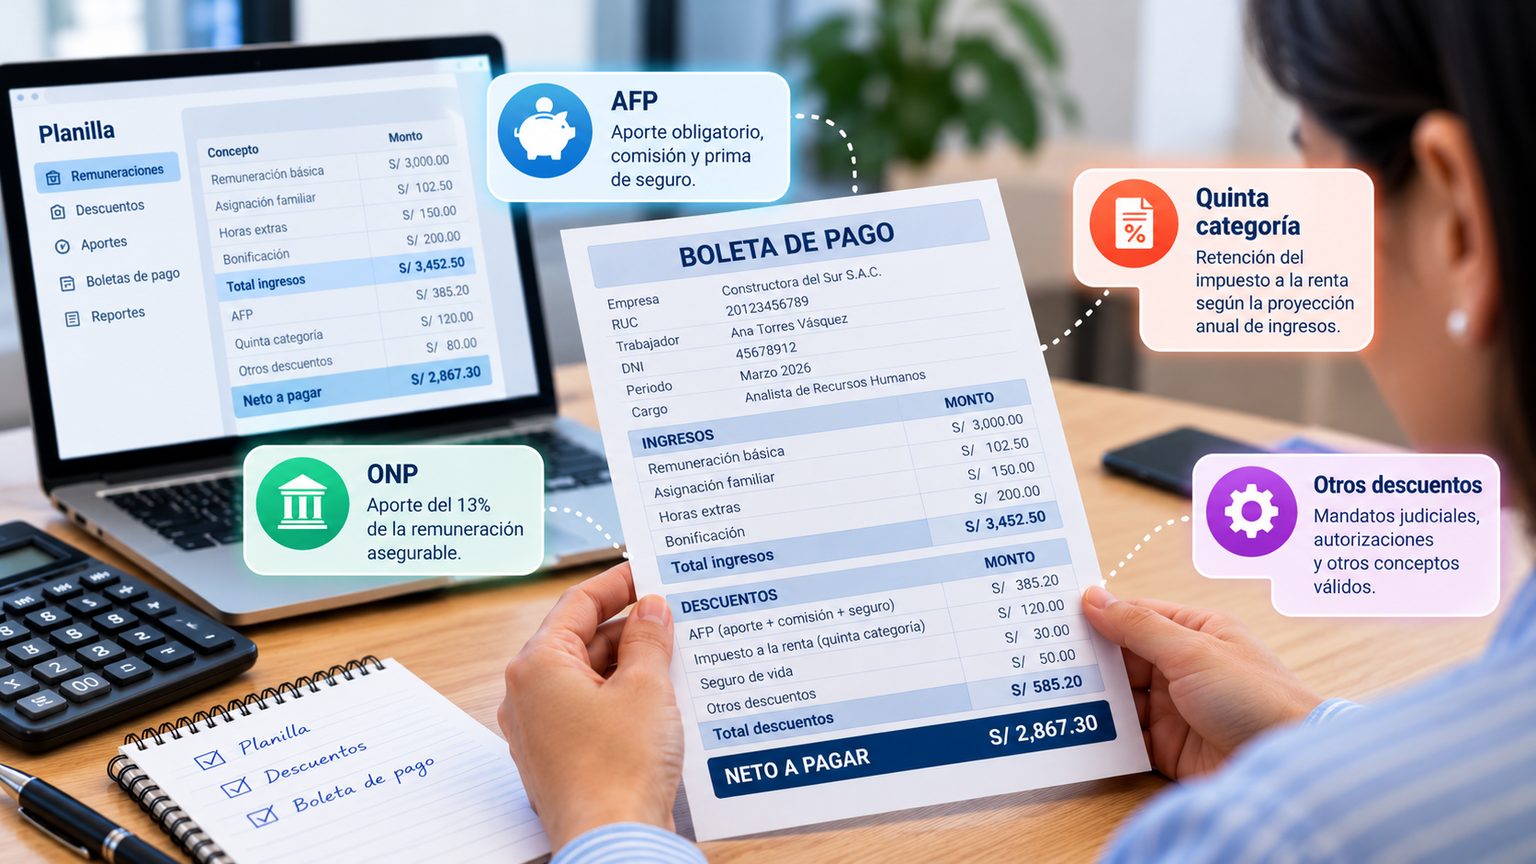
| Descuentos previsionales | AFP u ONP |
| Quinta categoría | Cuando corresponde |
| Otros descuentos autorizados | Según cada caso |
La clasificación de cada concepto es importante porque no todo pago tiene necesariamente el mismo tratamiento laboral, previsional o tributario.
Por ejemplo, SUNAT considera dentro de las rentas de quinta categoría conceptos como sueldos, salarios, asignaciones, gratificaciones, bonificaciones, comisiones y, en general, retribuciones por servicios personales, según corresponda.
¿Cuál es la remuneración mínima vital en Perú?
Desde el 1 de enero de 2025, la Remuneración Mínima Vital (RMV) para la jornada completa es de S/ 1,130. SUNAFIL recuerda que el empleador debe actualizar la remuneración y también modificar la información correspondiente en la Planilla Electrónica cuando corresponda.
Esto tiene un efecto que va más allá del sueldo básico.
Una modificación de la remuneración puede impactar también en determinados aportes y beneficios que utilizan la remuneración como base de cálculo.
Por eso, cuando cambia una remuneración mínima o cualquier componente remunerativo relevante, no basta con cambiar el número en una hoja de cálculo.
Debe actualizarse correctamente el proceso laboral y, cuando corresponda, la información declarada.
¿Cómo se calcula una planilla?
Una forma práctica de entender el cálculo es dividirlo en etapas.
Paso 1: identificar la remuneración pactada
Primero se determina el sueldo o remuneración correspondiente al trabajador.
Paso 2: identificar las novedades del período
Por ejemplo:
- días laborados;
- ausencias;
- tardanzas;
- licencias;
- vacaciones;
- feriados;
- horas extras;
- comisiones;
- bonos;
- otros conceptos.
Paso 3: calcular los conceptos adicionales
Se calculan los conceptos que correspondan según la situación del trabajador.
Paso 4: determinar la remuneración bruta
La remuneración bruta es el resultado de sumar los conceptos remunerativos que correspondan antes de efectuar los descuentos aplicables.
Paso 5: calcular descuentos
Pueden incluir:
- ONP;
- AFP;
- impuesto a la renta de quinta categoría;
- descuentos autorizados;
- otros conceptos legalmente procedentes.
Paso 6: determinar el neto a pagar
Paso 7: calcular las obligaciones del empleador
Aquí aparece una diferencia importante:
Dependiendo del trabajador y del régimen, pueden existir obligaciones adicionales como EsSalud y beneficios sociales.
Ejemplo sencillo de cálculo de planilla
Supongamos un trabajador con:
- remuneración mensual: S/ 2,500;
- sin asignación familiar;
- sin horas extras;
- afiliado a ONP;
- sin retención de quinta categoría en este ejemplo.
El cálculo simplificado sería:
Remuneración bruta: S/ 2,500
ONP 13%: S/ 2,500 × 13% = S/ 325
Neto: S/ 2,500 – S/ 325 = S/ 2,175
Por otro lado, el empleador debe considerar sus propias obligaciones. EsSalud, por ejemplo, tiene una tasa general del 9% sobre la remuneración asegurable en el régimen correspondiente.
EsSalud: S/ 2,500 × 9% = S/ 225
Por tanto, incluso en un ejemplo sencillo:
- el trabajador recibe: S/ 2,175 netos;
- el empleador tiene además una obligación de EsSalud de: S/ 225;
- y todavía deben analizarse los beneficios laborales que correspondan.
El ejemplo es simplificado: un cálculo real puede incorporar AFP, quinta categoría, asignación familiar, horas extras, comisiones, beneficios y otras variables.
¿Cómo se calculan las horas extras en la planilla?
Las horas extras son uno de los puntos donde asistencia y planilla se encuentran directamente.
El Ministerio de Trabajo señala que las dos primeras horas extras se pagan con un recargo mínimo de 25% sobre el valor hora y las horas posteriores con un recargo mínimo de 35%. El sobretiempo debe ser declarado en la Planilla Electrónica.
Por ejemplo, si un trabajador gana S/ 2,400 mensuales y tiene una jornada de ocho horas diarias:
Remuneración diaria: S/ 2,400 / 30 = S/ 80
Valor hora: S/ 80 / 8 = S/ 10
Primera hora extra: S/ 10 × 1.25 = S/ 12.50
Segunda hora extra: S/ 10 × 1.25 = S/ 12.50
Tercera hora: S/ 10 × 1.35 = S/ 13.50
Por eso, un sistema de planillas que no recibe información confiable de asistencia puede terminar calculando incorrectamente el pago.
El propio MTPE señala que el trabajo en sobretiempo debe registrarse en el control de asistencia y salida.
¿Cómo se calcula la asignación familiar?
Para los trabajadores a quienes corresponde este beneficio, la asignación familiar equivale al 10% de la RMV. Con una RMV de S/ 1,130, el monto es: S/ 1,130 × 10% = S/ 113.
SUNAT reconoce esta regla para los trabajadores comprendidos en el régimen correspondiente.
El beneficio debe incorporarse al cálculo cuando el trabajador cumple las condiciones legales para recibirlo.
Este es otro ejemplo de por qué una planilla no debería calcularse únicamente a partir del sueldo básico.
¿Cómo funcionan AFP y ONP en la planilla?
En el Sistema Nacional de Pensiones, la tasa de aporte es 13% de la remuneración y el empleador efectúa la retención al trabajador para declararla y pagarla mediante PLAME.
En el Sistema Privado de Pensiones, el cálculo es diferente porque intervienen componentes propios del sistema AFP.
Por eso, un sistema de planillas debe conocer el régimen previsional del trabajador antes de calcular el neto.
Un error común es aplicar una tasa uniforme a todos los trabajadores.
Eso no corresponde.
¿Cuándo se aplica el impuesto de quinta categoría?
La quinta categoría corresponde a rentas obtenidas por trabajadores dependientes.
El cálculo no consiste simplemente en aplicar un porcentaje fijo todos los meses.
SUNAT indica que se proyectan los ingresos del ejercicio, se consideran las gratificaciones y otros conceptos correspondientes, se deducen las 7 UIT y luego se aplican tasas progresivas acumulativas.
Para 2026, la UIT es de S/ 5,500, por lo que: 7 UIT = S/ 38,500.
Las tasas progresivas son:
| Tramo | Tasa |
|---|---|
| Hasta 5 UIT | 8% |
| Más de 5 hasta 20 UIT | 14% |
| Más de 20 hasta 35 UIT | 17% |
| Más de 35 hasta 45 UIT | 20% |
| Más de 45 UIT | 30% |
Por eso la retención mensual puede cambiar durante el año.
SUNAT explica que el cálculo mensual debe proyectarse y que puede variar cuando cambia la remuneración o cuando se pagan gratificaciones, bonificaciones u otros conceptos.
¿Cómo se calculan las gratificaciones?
En el régimen general privado, las gratificaciones legales corresponden en julio y diciembre cuando se cumplen los requisitos establecidos por la normativa.
Para quien no haya trabajado el semestre completo, SUNAFIL señala que la gratificación se calcula proporcionalmente al número de meses calendario completos laborados, a razón de 1/6 de la remuneración computable por cada mes.
Además, corresponde la bonificación extraordinaria vinculada al aporte a EsSalud: 9% de la gratificación cuando corresponde el aporte regular a EsSalud; 6.75% cuando el trabajador está cubierto por una EPS, según el supuesto informado por SUNAFIL.
Atención con las MYPE
El régimen MYPE puede modificar significativamente los beneficios.
SUNAFIL recuerda, por ejemplo, que las microempresas inscritas en REMYPE tienen un régimen distinto respecto de gratificaciones, mientras que los trabajadores de la pequeña empresa tienen derecho a gratificaciones equivalentes a media remuneración, bajo las condiciones del régimen.
Por eso, antes de automatizar una fórmula de beneficios, el sistema debe saber qué régimen laboral tiene la empresa y qué régimen corresponde al trabajador.
¿Cómo se calcula la CTS?
La Compensación por Tiempo de Servicios tiene reglas específicas sobre remuneración computable y periodicidad.
SUNAFIL explica que, cuando existen remuneraciones complementarias variables o imprecisas como horas extras o comisiones, su promedio puede incorporarse a la remuneración computable cuando se cumple el requisito de regularidad correspondiente.
También se incorpora 1/6 de la gratificación percibida en el semestre.
Esto genera una situación importante:
Un trabajador puede tener un sueldo básico aparentemente sencillo, pero su CTS puede depender de otros conceptos que recibió durante el semestre.
Por eso una planilla que solamente almacena el sueldo básico puede ser insuficiente para calcular correctamente los beneficios sociales.
¿Qué ocurre con las vacaciones?
En el régimen general de la actividad privada, el trabajador que cumple los requisitos legales tiene derecho a vacaciones remuneradas.
SUNAFIL señala que, en el régimen general, corresponden 30 días de vacaciones remuneradas para los trabajadores que cumplen las condiciones establecidas, y que la remuneración vacacional debe ser abonada antes del inicio del descanso.
Nuevamente, el régimen MYPE puede tener reglas diferentes.
La planilla debe, por tanto, conocer el régimen aplicable antes de determinar el beneficio.
¿Qué pasa si una empresa calcula mal una planilla?
Aquí está uno de los puntos más importantes del artículo.
La sanción depende del incumplimiento concreto.
El Reglamento de la Ley General de Inspección del Trabajo clasifica diferentes conductas relacionadas con planillas, remuneraciones y beneficios como infracciones leves, graves o muy graves.
Por ejemplo:
1. Pagar menos remuneración o beneficios de lo que corresponde
El numeral 24.4 del Reglamento considera infracción grave no pagar u otorgar íntegra y oportunamente las remuneraciones y beneficios laborales a los que tienen derecho los trabajadores.
Esto puede abarcar errores que terminan afectando:
- remuneraciones;
- gratificaciones;
- vacaciones;
- beneficios;
- conceptos derivados del vínculo laboral.
2. Declarar información incorrecta en planilla
El numeral 24.2 contempla como infracción grave determinadas irregularidades de las planillas electrónicas, como no mantenerlas actualizadas, no consignar datos completos, presentar información fuera de plazo o consignar datos falsos o que no correspondan a la realidad.
3. Emitir boletas con información diferente
El numeral 24.3 considera infracción grave consignar en las boletas datos distintos de los registrados en las planillas o incluir datos falsos o que no correspondan a la realidad.
4. No pagar la remuneración mínima
No pagar la remuneración mínima correspondiente es una infracción muy grave.
SUNAFIL ha señalado expresamente que el incumplimiento de la RMV vigente puede generar multas según el tamaño de la empresa y el número de trabajadores afectados.
5. No registrar al trabajador
No registrar a un trabajador en la Planilla Electrónica dentro del plazo correspondiente es una infracción muy grave, con una infracción por cada trabajador afectado. SUNAFIL reiteró esta obligación en 2026 mediante su aplicativo “Verifica tu Chamba”.
¿Qué multas puede generar un incumplimiento relacionado con la planilla?
La cuantía depende de:
- gravedad de la infracción;
- tamaño de la empresa;
- número de trabajadores afectados;
- tipo específico de incumplimiento.
La tabla de multas del Reglamento de la Ley General de Inspección del Trabajo está expresada en UIT. La multa concreta se determina según el supuesto, la gravedad, el tamaño empresarial y los trabajadores afectados, conforme a la tabla legal aplicable.
No existe una cifra única por “error de planilla”.
Gravedad referencial por tipo de incumplimiento
| Incumplimiento | Gravedad |
|---|---|
| Datos/registro de planilla incorrectos o fuera de plazo | Grave, según supuesto |
| Datos falsos o que no corresponden a la realidad | Grave, según supuesto |
| Boleta con información distinta a planilla | Grave |
| No pagar íntegra y oportunamente remuneraciones/beneficios | Grave |
| No registrar al trabajador en planilla | Muy grave |
| No pagar la RMV correspondiente | Muy grave |
| Incumplimientos previsionales | Puede constituir infracción muy grave |
Los rangos y montos concretos corresponden a la tabla legal según el número de trabajadores afectados y el tamaño empresarial.
Es decir:
Una empresa podría tener que:
Un error de planilla puede convertirse en varios incumplimientos
Supongamos una empresa que durante varios meses:
- calcula incorrectamente horas extras;
- paga menos de lo que corresponde;
- declara información incorrecta;
- calcula incorrectamente beneficios;
- y posteriormente no puede justificar cómo obtuvo los valores declarados.
El problema ya no es únicamente matemático.
Puede existir:
Por eso es importante que el sistema conserve la trazabilidad de cómo se obtuvo cada valor.
¿SUNAFIL puede revisar la información de la planilla?
Sí.
La planilla es una de las principales fuentes de información para verificar obligaciones laborales.
SUNAFIL utiliza información de la Planilla Electrónica en diferentes actuaciones de fiscalización. Por ejemplo, la entidad ha señalado que utiliza la información de los trabajadores registrados para verificar determinadas obligaciones laborales.
Además, la entidad ha informado que el aplicativo “Verifica tu Chamba” ha permitido que cientos de miles de personas comprueben si figuran correctamente registradas en la planilla electrónica.
Desde 2021 hasta mayo de 2026, SUNAFIL informó que el aplicativo había contribuido a la incorporación de 837,361 personas a la planilla electrónica y había registrado más de 2.39 millones de consultas.
Esto muestra algo importante:
Es información que puede ser contrastada desde diferentes fuentes.
Planilla y asistencia: dos sistemas que deberían estar conectados
Aquí aparece una de las conexiones más importantes para una empresa.
La asistencia puede generar información sobre:
- entrada;
- salida;
- tardanzas;
- faltas;
- horas extras;
- jornadas;
- incidencias.
La planilla necesita parte de esa información para calcular determinados conceptos.
Por eso, el flujo ideal es:
Nuestro artículo anterior explica precisamente cómo funciona el control de asistencia y qué exige la legislación peruana.
Artículo relacionado: Control de asistencia en Perú: qué exige la ley, qué revisa SUNAFIL y cómo llevar el registro de trabajadores
Cuando la asistencia y la planilla están completamente separadas, aparecen procesos manuales de consolidación.
Y cada proceso manual adicional representa una oportunidad de error.
¿Por qué Excel puede quedarse corto para una planilla?
Excel no es ilegal.
Una empresa puede utilizar herramientas de hoja de cálculo para determinados procesos internos.
El problema aparece cuando la complejidad aumenta.
Por ejemplo, una empresa con 150 trabajadores puede tener:
- diferentes sueldos;
- diferentes AFP;
- ONP;
- quinta categoría;
- trabajadores en diferentes sedes;
- horas extras;
- comisiones;
- vacaciones;
- licencias;
- tardanzas;
- descuentos;
- préstamos;
- beneficios;
- diferentes regímenes;
- modificaciones durante el mes.
En ese escenario, mantener decenas de fórmulas, archivos y versiones puede hacer difícil responder una pregunta aparentemente sencilla:
“¿Por qué este trabajador recibió exactamente este monto?”
Un sistema de planillas debería poder reconstruir el cálculo.
¿Qué debería poder demostrar un sistema de planillas?
Un sistema moderno debería permitir identificar:
- qué remuneración tenía el trabajador;
- qué régimen laboral tenía;
- qué régimen pensionario tenía;
- qué incidencias tuvo durante el período;
- qué conceptos se agregaron;
- qué conceptos se descontaron;
- cómo se calcularon los beneficios;
- qué fórmula se aplicó;
- qué usuario realizó cambios;
- cuándo se realizó el cambio;
- qué versión de la información fue utilizada;
- qué monto terminó en la boleta;
- qué información terminó en la declaración.
Esto es trazabilidad.
Y en una empresa con decenas o cientos de trabajadores, la trazabilidad es tan importante como la fórmula.
Los errores más frecuentes al calcular una planilla
Entre los problemas que una empresa debería controlar están:
1. Trabajador no registrado oportunamente
El alta en T-Registro no se realiza dentro del plazo.
2. Datos desactualizados
El trabajador cambia información y el T-Registro no se actualiza.
3. Régimen pensionario incorrecto
Se aplica un cálculo previsional que no corresponde.
4. Horas extras no incorporadas
La asistencia muestra sobretiempo, pero el cálculo de planilla no lo considera.
5. Asignación familiar omitida
El trabajador cumple las condiciones pero el concepto no se incorpora.
6. Gratificación incorrecta
No se considera correctamente el período laborado o la remuneración computable.
7. CTS incorrecta
No se consideran correctamente conceptos variables o la gratificación correspondiente.
8. Quinta categoría mal proyectada
La retención mensual no se ajusta correctamente a la proyección anual.
9. Descuentos incorrectos
Se descuenta un importe que no corresponde o se aplica una base incorrecta.
10. Diferencia entre planilla y boleta
La información de la boleta no coincide con la información registrada en la planilla.
11. Diferencia entre asistencia y planilla
Las horas extras o incidencias no coinciden.
12. No existe trazabilidad
La empresa no puede explicar cómo llegó al monto final.
¿Cómo debería ser un proceso moderno de cálculo de planilla?
Un proceso más controlado puede estructurarse así:
Este flujo reduce la necesidad de copiar información manualmente entre diferentes herramientas.
¿Qué debería revisar una empresa antes de cerrar su planilla?
Antes de procesar definitivamente el período, conviene revisar:
Datos del trabajador
- ¿Está correctamente registrado?
- ¿La fecha de ingreso es correcta?
- ¿El régimen pensionario es correcto?
- ¿El régimen laboral es correcto?
Remuneración
- ¿El sueldo está actualizado?
- ¿Se aplicó correctamente la RMV cuando corresponde?
- ¿Hay cambios salariales?
Asistencia
- ¿Se registraron faltas?
- ¿Se registraron tardanzas?
- ¿Se calcularon las horas extras?
Beneficios
- ¿Corresponde asignación familiar?
- ¿Hay vacaciones?
- ¿Corresponde gratificación?
- ¿Debe calcularse CTS?
Descuentos
- ¿AFP/ONP está correctamente calculado?
- ¿Corresponde quinta categoría?
- ¿Existen otros descuentos autorizados?
Declaración
- ¿Los datos de T-Registro están actualizados?
- ¿La información de PLAME coincide con el cálculo?
- ¿Existen diferencias respecto del período anterior?
Documentación
- ¿La boleta coincide con la planilla?
- ¿Existe respaldo del cálculo?
- ¿Se puede reconstruir el origen de cada importe?
¿Qué relación existe entre planilla y boleta de pago?
La boleta es el documento que permite al trabajador conocer cómo se determinó su remuneración.
Por eso, la boleta debería ser el resultado visible de un proceso de planilla correctamente calculado.
El trabajador debería poder identificar conceptos como:
- remuneración;
- ingresos adicionales;
- descuentos;
- aportes;
- retenciones;
- neto a pagar.
Esto nos lleva al siguiente tema de nuestro cluster editorial:
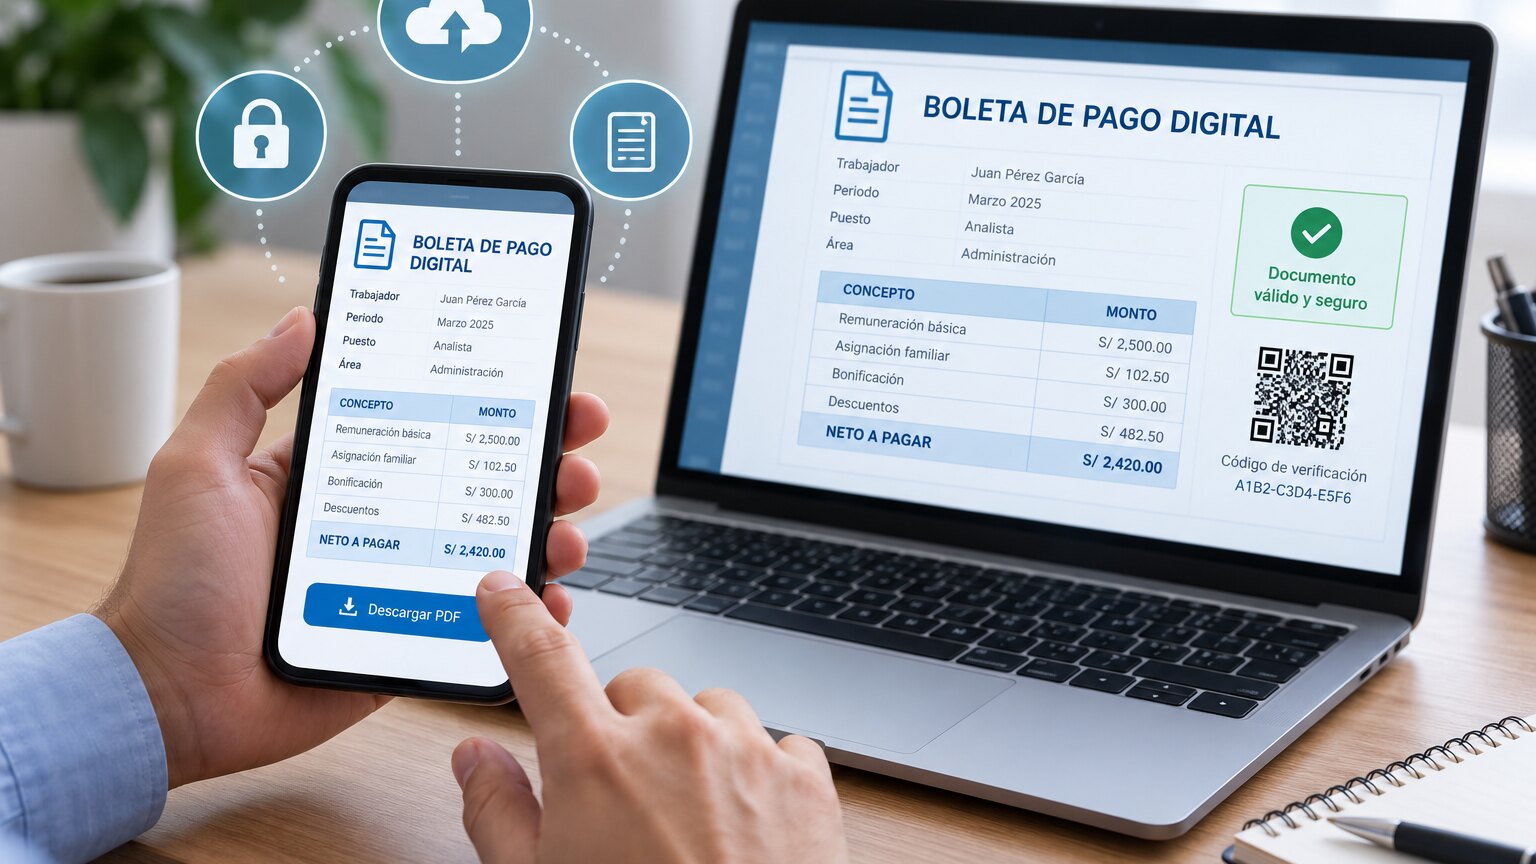
Boletas de pago digitales: entrega, almacenamiento y visualización desde una aplicación
Una empresa moderna no debería limitarse a generar una boleta en PDF.
También debe resolver cómo:
- entregar la boleta;
- demostrar su entrega;
- permitir que el trabajador la consulte;
- conservar el documento;
- mantenerlo disponible;
- proteger su información;
- facilitar el acceso desde el celular.
Este será el siguiente artículo del cluster de Planillas de Neurum OS.
¿Cómo puede una empresa automatizar la planilla?
La automatización permite centralizar información que normalmente se encuentra distribuida entre:
- Excel;
- sistemas de asistencia;
- correo electrónico;
- archivos PDF;
- bancos;
- información de AFP;
- SUNAT;
- documentos laborales.
Una plataforma de RRHH puede conectar diferentes etapas del proceso.
En Neurum OS, por ejemplo, el concepto es integrar:
En lugar de tratar cada proceso como una aplicación aislada.
La automatización, sin embargo, no significa que el software garantice por sí mismo el cumplimiento legal.
La empresa sigue siendo responsable de configurar correctamente sus trabajadores, conceptos, regímenes y reglas aplicables.
Checklist: ¿mi empresa está calculando correctamente la planilla?
Antes de considerar cerrada una planilla mensual, una empresa debería poder responder sí a estas preguntas:
- ¿Todos los trabajadores están registrados correctamente?
- ¿El T-Registro está actualizado?
- ¿La remuneración de cada trabajador es correcta?
- ¿Se consideró la RMV vigente?
- ¿Se aplicó correctamente el régimen laboral?
- ¿Se aplicó correctamente AFP u ONP?
- ¿Se revisaron las horas extras?
- ¿Se revisaron faltas y tardanzas?
- ¿Se consideró la asignación familiar cuando corresponde?
- ¿Se revisaron vacaciones y licencias?
- ¿Se calcularon correctamente los beneficios?
- ¿Se revisó quinta categoría?
- ¿La información de la planilla coincide con la boleta?
- ¿La información de asistencia coincide con las horas extras pagadas?
- ¿La información declarada en PLAME coincide con el cálculo?
- ¿Existe trazabilidad de los cambios?
- ¿La empresa puede explicar cómo se obtuvo el neto de cada trabajador?
Si alguna respuesta es “no”, existe un punto del proceso que debería revisarse.
Conclusión: una planilla no es solamente calcular sueldos
Una planilla correctamente gestionada combina información laboral, cálculo, beneficios, descuentos, aportes, obligaciones tributarias y documentación.
En Perú, la Planilla Electrónica se estructura alrededor del T-Registro y la PLAME, y la información debe mantenerse actualizada y coherente con la realidad laboral.
El cálculo tampoco termina en el sueldo neto.
Una empresa debe considerar, según corresponda:
Y existe una razón adicional para hacerlo correctamente: un error de cálculo puede transformarse en una deuda laboral y, dependiendo de la conducta, en una infracción administrativa.
El Reglamento de la Ley General de Inspección del Trabajo considera infracciones graves determinados incumplimientos relacionados con planillas, datos declarados, boletas y pago íntegro y oportuno de remuneraciones y beneficios. No pagar la remuneración mínima o no registrar a trabajadores en la planilla puede constituir una infracción muy grave.
Por eso, para una empresa que está creciendo, el reto no es únicamente “hacer la planilla”.
El reto es poder demostrar que cada importe fue calculado correctamente, con información trazable y coherente con la realidad laboral.
¿Quieres llevar la planilla de tu empresa de forma más integrada?
Neurum OS permite centralizar procesos de Recursos Humanos y conectar la información de asistencia, trabajadores, incidencias, planillas y documentos en una misma plataforma.