¿Qué descuentos se aplican a la boleta de pago en Perú?
Cuando un trabajador recibe su boleta de pago, una de las primeras preguntas que suele hacerse es: ¿por qué mi sueldo neto es menor que el sueldo que figura en mi contrato?
La respuesta está en la diferencia entre la remuneración bruta y la remuneración neta. Durante el cálculo de la planilla, el empleador debe determinar los ingresos del trabajador, identificar los descuentos que correspondan y calcular el importe que finalmente recibirá.
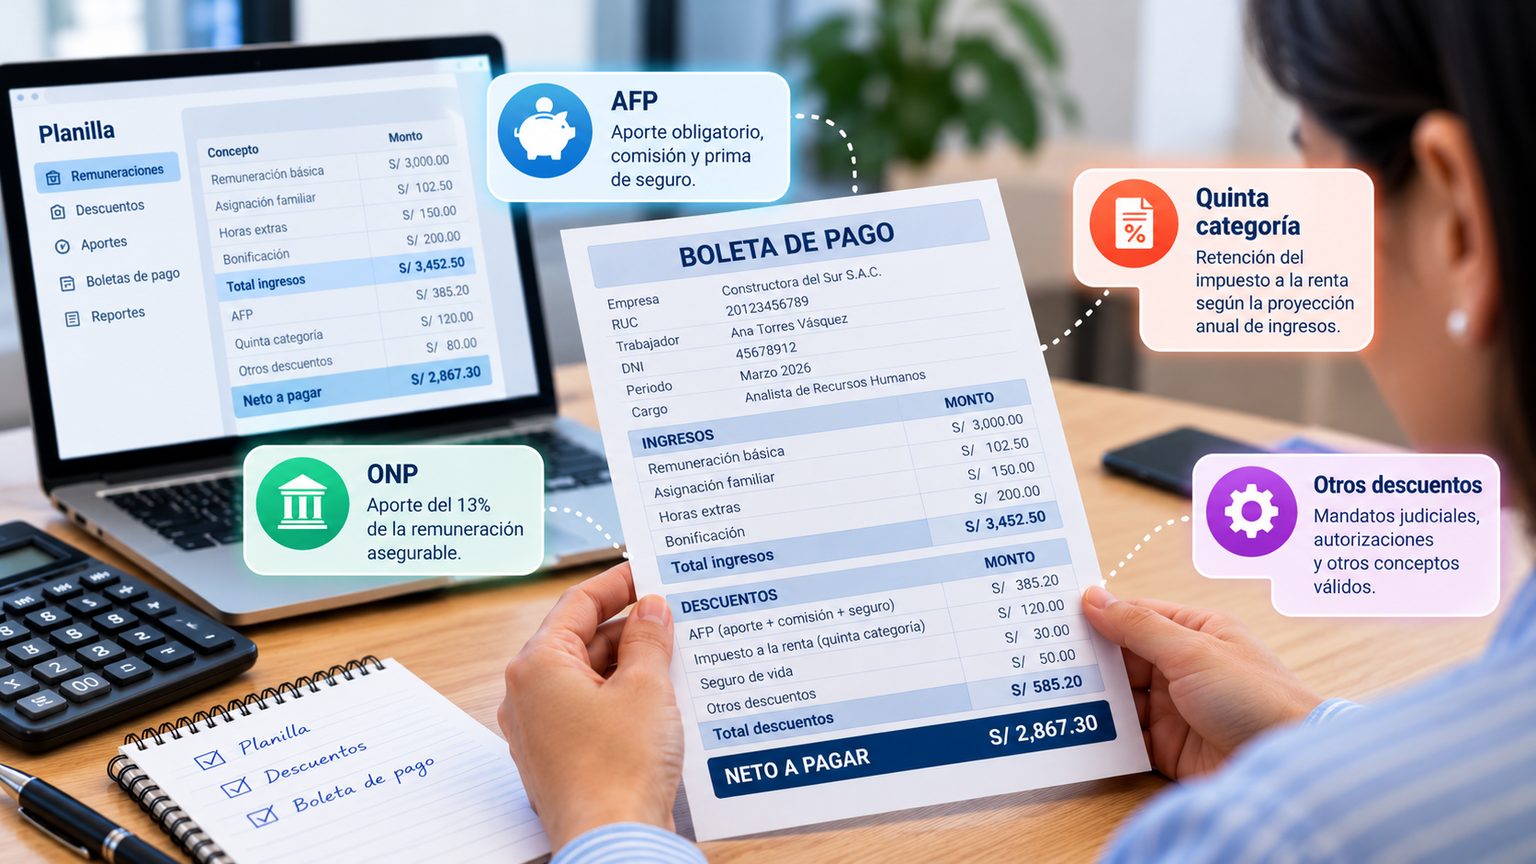
Entre los conceptos más habituales se encuentran los aportes al sistema de pensiones, ya sea mediante una Administradora de Fondos de Pensiones (AFP) o la Oficina de Normalización Previsional (ONP), y la retención del impuesto a la renta de quinta categoría cuando corresponde.
También pueden existir otros descuentos, por ejemplo, los derivados de una orden judicial o de una autorización válida del trabajador, siempre dentro de los límites legales aplicables.
Sin embargo, no todos los conceptos que aparecen en una planilla son descuentos al trabajador. El aporte a EsSalud, por ejemplo, corresponde normalmente al empleador y no debe confundirse con una deducción de la remuneración del trabajador.
Para entender correctamente una boleta de pago, hay que distinguir tres elementos:
- Ingresos: lo que corresponde percibir al trabajador.
- Descuentos: los importes que legalmente se deducen de su remuneración.
- Aportes del empleador: obligaciones adicionales de la empresa que no deben restarse automáticamente del sueldo del trabajador.
Esta distinción permite detectar errores de cálculo y comprender por qué dos trabajadores con remuneraciones brutas similares pueden recibir importes netos diferentes.
1. ¿Cuál es la diferencia entre sueldo bruto y sueldo neto?
El sueldo bruto es la remuneración antes de aplicar los descuentos que correspondan. El sueldo neto es el importe que queda después de efectuar las deducciones aplicables.
La fórmula general es:
Para calcular correctamente el resultado, primero deben identificarse los conceptos remunerativos y otros ingresos sujetos a las deducciones correspondientes. No todos los conceptos tienen necesariamente el mismo tratamiento previsional o tributario.
Por ejemplo, consideremos un trabajador que tiene una remuneración mensual de S/ 3,000 y está afiliado al Sistema Nacional de Pensiones (ONP).
| Concepto | Importe |
|---|---|
| Remuneración bruta mensual | S/ 3,000.00 |
| Aporte ONP (13%) | − S/ 390.00 |
| Quinta categoría | Depende del cálculo anual |
| Otros descuentos aplicables | Según el caso |
| Remuneración neta | Se determina después de los descuentos |
En este ejemplo, antes de considerar la quinta categoría y otros descuentos válidos, el importe restante sería S/ 2,610.
Esto no significa que todos los trabajadores que ganan S/ 3,000 reciban exactamente S/ 2,610. Si están afiliados a una AFP, pueden tener una estructura de descuentos diferente. Además, la retención de quinta categoría depende de la proyección anual de ingresos y de las retenciones que correspondan durante el ejercicio.
La ONP confirma que el aporte obligatorio al Sistema Nacional de Pensiones equivale al 13% de la remuneración mensual asegurable del trabajador dependiente.
2. Descuento por AFP: ¿cuánto se descuenta al trabajador?
El Sistema Privado de Pensiones funciona mediante cuentas individuales administradas por las AFP. El descuento previsional que se aplica a la remuneración incluye componentes distintos que deben identificarse correctamente.
En términos generales, el descuento puede comprender:
- Aporte obligatorio al fondo de pensiones: 10% de la remuneración asegurable.
- Prima de seguro: porcentaje destinado a la cobertura previsional correspondiente.
- Comisión de la AFP: depende del esquema de comisión aplicable al afiliado.
Por eso, no es correcto afirmar que todos los trabajadores afiliados a una AFP tienen exactamente el mismo porcentaje de descuento total.
La Superintendencia de Banca, Seguros y AFP (SBS) publica las tasas aplicables por AFP y por período de devengue.
¿Cómo se calcula el descuento de AFP?
Supongamos que un trabajador tiene una remuneración asegurable de S/ 3,000 y está afiliado a una AFP que aplica comisión sobre la remuneración.
Para ilustrar el cálculo, utilizaremos las tasas publicadas por la SBS para octubre de 2026 correspondientes a AFP Habitat:
| Componente | Tasa del ejemplo | Importe |
|---|---|---|
| Aporte obligatorio | 10.00% | S/ 300.00 |
| Prima de seguro | 1.37% | S/ 41.10 |
| Comisión sobre remuneración | 1.47% | S/ 44.10 |
| Total ilustrativo | 12.84% | S/ 385.20 |
En este escenario, el importe restante antes de otros descuentos sería S/ 2,614.80.
También debe verificarse si la remuneración está dentro del límite asegurable aplicable a la prima de seguro.
¿Por qué dos trabajadores pueden tener distintos descuentos de AFP?
Aunque tengan el mismo sueldo bruto, pueden existir diferencias debido a:
- la AFP a la que están afiliados;
- el esquema de comisión que les corresponde;
- las tasas vigentes para el período;
- la base remunerativa aplicable;
- los límites asegurables correspondientes.
Por eso, el cálculo de planilla debe utilizar información actualizada y no depender de un porcentaje fijo copiado de una planilla anterior.
3. Descuento por ONP: ¿por qué se aplica el 13%?
El Sistema Nacional de Pensiones, administrado por la ONP, utiliza una tasa de aporte obligatorio del 13% de la remuneración mensual asegurable del trabajador dependiente.
A diferencia del Sistema Privado de Pensiones, el cálculo no incorpora una comisión individual de AFP ni la prima de seguro del SPP dentro de ese mismo porcentaje.
Ejemplo de cálculo ONP
Si un trabajador tiene una remuneración mensual asegurable de S/ 2,500:
| Concepto | Importe |
|---|---|
| Remuneración asegurable | S/ 2,500.00 |
| Tasa ONP | 13% |
| Descuento previsional | S/ 325.00 |
| Importe restante antes de otros descuentos | S/ 2,175.00 |
El ejemplo supone que la remuneración asegurable coincide con los S/ 2,500 indicados.
La tasa general del 13% no debe confundirse con el cálculo del impuesto a la renta ni con los aportes que corresponden al empleador.
¿Puede un trabajador elegir entre AFP y ONP?
La afiliación previsional está sujeta a las reglas legales y procedimientos aplicables. La empresa debe verificar la afiliación del trabajador y efectuar el cálculo correspondiente al sistema en el que se encuentra.
No debe aplicar simultáneamente el descuento ordinario de AFP y el aporte ordinario de ONP sobre una misma remuneración como si fueran deducciones acumulables.
4. Impuesto a la renta de quinta categoría: ¿cuándo corresponde?
La renta de quinta categoría comprende, en términos generales, los ingresos que una persona percibe por su trabajo en relación de dependencia.
El empleador actúa como agente de retención y debe calcular, retener, declarar y pagar el impuesto cuando corresponda.
A diferencia de la ONP, el impuesto a la renta no se determina aplicando automáticamente un porcentaje fijo al sueldo mensual. El cálculo requiere proyectar los ingresos sujetos al impuesto durante el ejercicio, considerar las deducciones legales y aplicar las tasas progresivas acumulativas.
SUNAT explica el procedimiento de retención para trabajadores dependientes.
¿Qué significa deducir 7 UIT?
Para determinar la renta neta del trabajo afecta al impuesto, se considera una deducción equivalente a 7 unidades impositivas tributarias (UIT), conforme a las reglas aplicables.
En 2026, el valor de la UIT es de S/ 5,500. Por tanto:
Este importe es una deducción anual para el cálculo del impuesto; no significa que todos los trabajadores tengan derecho a recibir S/ 38,500 adicionales en su sueldo ni que ese importe deba descontarse mensualmente de la boleta.
¿Cuáles son las tasas de quinta categoría?
Después de determinar la renta neta anual afecta al impuesto, se aplican tasas progresivas acumulativas:
| Tramo de renta neta imponible anual | Tasa |
|---|---|
| Hasta 5 UIT | 8% |
| Más de 5 UIT hasta 20 UIT | 14% |
| Más de 20 UIT hasta 35 UIT | 17% |
| Más de 35 UIT hasta 45 UIT | 20% |
| Más de 45 UIT | 30% |
Estas tasas se aplican por tramos. No se aplica la tasa del último tramo a toda la renta imponible.
Ejemplo de quinta categoría en 2026
Supongamos un trabajador con una remuneración mensual fija de S/ 3,000 durante todo el año, que recibe dos gratificaciones ordinarias equivalentes a una remuneración cada una. Para simplificar, no consideraremos otros ingresos variables ni cambios en la situación laboral.
La remuneración anual proyectada sería:
| Concepto | Importe |
|---|---|
| Doce remuneraciones mensuales | S/ 36,000 |
| Dos gratificaciones ordinarias | S/ 6,000 |
| Ingreso anual proyectado | S/ 42,000 |
| Deducción de 7 UIT en 2026 | − S/ 38,500 |
| Renta neta imponible estimada | S/ 3,500 |
Como los S/ 3,500 de renta neta imponible se encuentran en el primer tramo de 8%:
Este resultado es una estimación simplificada del impuesto anual bajo los supuestos indicados. No representa necesariamente el descuento que aparecerá en cada boleta mensual.
La retención mensual efectiva debe calcularse conforme al procedimiento de SUNAT, teniendo en cuenta los meses restantes del ejercicio, las gratificaciones, los ingresos acumulados y las retenciones anteriores.
¿Por qué la quinta categoría puede variar cada mes?
El empleador debe realizar una proyección anual y ajustar las retenciones conforme a las reglas aplicables. Por ello, el importe retenido puede cambiar cuando se pagan gratificaciones, bonificaciones u otros ingresos sujetos al impuesto, o cuando cambian las remuneraciones proyectadas.
También puede cambiar si el trabajador ingresa a la empresa durante el año o si se producen variaciones en sus ingresos.
Por eso, no es correcto asumir que un trabajador siempre tendrá el mismo descuento mensual de quinta categoría.
¿Todos los trabajadores pagan quinta categoría?
No. La obligación depende de los ingresos sujetos al impuesto y del cálculo anual correspondiente. La deducción de 7 UIT es uno de los elementos centrales de la determinación del impuesto.
Tampoco debe confundirse la retención de quinta categoría con la retención del 8% que puede aplicarse a determinados recibos por honorarios de trabajadores independientes. Son tratamientos tributarios distintos.
5. ¿Qué otros descuentos pueden aparecer en una boleta de pago?
Además de los descuentos previsionales y tributarios, pueden existir otros conceptos, pero cada uno debe tener una base legal o un sustento válido.
No basta con que el empleador registre un concepto en su sistema para que automáticamente sea legítimo descontarlo de la remuneración.
Entre los casos que pueden presentarse están los siguientes.
Descuentos por mandato judicial
Un mandato judicial puede ordenar retenciones sobre la remuneración, por ejemplo, en procesos de alimentos.
La empresa debe cumplir el mandato dentro de sus términos y aplicar las reglas correspondientes. No debe sustituir la orden judicial por un cálculo arbitrario ni ignorar sus límites.
Descuentos autorizados por el trabajador
Pueden existir descuentos vinculados con obligaciones asumidas por el trabajador, siempre que la autorización sea válida y el descuento respete la normativa aplicable.
La empresa debe conservar el sustento correspondiente y verificar que el concepto, el importe y las condiciones de la deducción sean correctos.
Préstamos y adelantos
Si la empresa otorga un adelanto de remuneración o un préstamo, el tratamiento de su recuperación debe estar sustentado y ajustarse a las condiciones aplicables.
Un adelanto no debe confundirse con una sanción ni con una deducción automática por cualquier deuda que el trabajador mantenga con la empresa.
Cuotas sindicales y otros conceptos
Según el caso, pueden existir descuentos respaldados por la normativa, una autorización válida o el mecanismo legal correspondiente.
El área de Recursos Humanos debe revisar cada concepto por separado y evitar categorías genéricas como “otros descuentos” cuando no permitan identificar su origen.
6. ¿Puede el empleador descontar cualquier importe del sueldo?
No. El empleador no tiene libertad ilimitada para reducir la remuneración del trabajador.
Debe diferenciar los descuentos obligatorios, los que tienen una base legal específica y aquellos que requieren autorización o un mandato válido.
Por ejemplo, no corresponde tratar como descuento automático cualquier pérdida de herramientas, error operativo, faltante de caja o daño que la empresa atribuya al trabajador.
La procedencia de una deducción debe analizarse según las circunstancias, la normativa y el sustento disponible. La empresa no debería descontar unilateralmente un importe de la remuneración solo porque considere que el trabajador es responsable.
El Ministerio de Trabajo ha advertido que la falta de pago íntegro y oportuno de la remuneración, así como su reducción injustificada, puede constituir una infracción laboral.
Los cambios normativos que afectan estos límites y el resto de procesos de Recursos Humanos se resumen en normativa laboral en Perú 2026: claves prácticas para RRHH.
¿Qué debe revisar una empresa antes de aplicar un descuento?
Antes de incorporar una deducción a la planilla, conviene comprobar:
- ¿Cuál es el concepto exacto?
- ¿Es obligatorio por ley?
- ¿Existe un mandato judicial?
- ¿Se requiere autorización del trabajador?
- ¿La autorización es válida y suficiente?
- ¿Cuál es la base de cálculo?
- ¿Existe un límite legal aplicable?
- ¿Se ha conservado la documentación de sustento?
- ¿El descuento se refleja correctamente en la boleta?
Este control ayuda a prevenir descuentos indebidos y controversias laborales.
7. Aportes del empleador: ¿por qué no deben restarse del sueldo?
Una confusión frecuente es considerar que todos los costos laborales son descuentos al trabajador.
No es así.
Por ejemplo, el aporte ordinario a EsSalud corresponde al empleador en el régimen general. No debe descontarse automáticamente de la remuneración del trabajador como si fuera un aporte previsional a su cargo.
Esto significa que una empresa debe separar claramente:
| Concepto | Tratamiento general |
|---|---|
| Aporte ONP del trabajador | Descuento de la remuneración |
| Aporte obligatorio AFP | Descuento de la remuneración |
| Comisión y prima aplicables al SPP | Componentes del descuento previsional del afiliado |
| Retención de quinta categoría | Descuento cuando corresponda |
| Aporte ordinario a EsSalud | Obligación del empleador |
| Otros costos laborales a cargo del empleador | No son descuentos automáticos al trabajador |
El tratamiento específico de cada concepto depende de la normativa aplicable y del régimen laboral correspondiente.
La separación entre descuentos del trabajador y aportes patronales es esencial para calcular correctamente el sueldo neto y el costo laboral de la empresa.
8. Errores frecuentes al calcular descuentos de planilla
Los errores de cálculo pueden afectar tanto al trabajador como al empleador. Algunos de los más habituales son:
Aplicar una tasa incorrecta de AFP
Las tasas pueden variar según la AFP, el esquema de comisión y el período de devengue.
Descontar AFP y ONP simultáneamente
Los dos sistemas tienen reglas distintas. Aplicar ambos descuentos ordinarios a una misma remuneración como si fueran acumulables puede generar una deducción incorrecta.
Calcular la quinta categoría con un porcentaje fijo
La quinta categoría depende de la proyección anual y de las reglas de retención. No basta con aplicar un porcentaje genérico al sueldo del mes.
Confundir aportes del empleador con descuentos del trabajador
Restar del sueldo del trabajador un aporte que corresponde al empleador reduce indebidamente su remuneración neta.
Aplicar descuentos sin sustento
Una deducción por daños, pérdidas o deudas no debe incorporarse automáticamente sin evaluar su base legal y las condiciones aplicables.
No conciliar la planilla con la boleta
Si el cálculo de planilla y el documento entregado al trabajador contienen importes diferentes, se genera una inconsistencia documental.
9. ¿Qué puede hacer el trabajador si detecta un descuento incorrecto?
El primer paso es revisar la boleta y solicitar al área de Recursos Humanos una explicación del concepto y de su cálculo.
Conviene conservar:
- la boleta de pago;
- el contrato de trabajo;
- los documentos relacionados con el descuento;
- las comunicaciones con la empresa;
- la información de pago de la remuneración.
Si la empresa no corrige un descuento indebido o existe una reducción injustificada de la remuneración, el trabajador puede acudir a los canales de orientación y denuncia correspondientes.
El MTPE ofrece información sobre qué hacer cuando el empleador no paga íntegramente la remuneración o la reduce sin justificación.
La evaluación debe realizarse según el tipo de descuento y las circunstancias concretas. No todos los desacuerdos sobre el cálculo tienen la misma solución legal.
10. ¿Cómo debe gestionar una empresa los descuentos de planilla?
Para una empresa, calcular los descuentos no debería depender de copiar fórmulas de una hoja de Excel o reutilizar porcentajes de meses anteriores.
Un proceso confiable debe seguir una secuencia ordenada:
- Verificar los datos del trabajador.
- Confirmar su afiliación previsional.
- Determinar los conceptos remunerativos del período.
- Identificar las bases de cálculo aplicables.
- Actualizar las tasas previsionales vigentes.
- Proyectar los ingresos sujetos a quinta categoría.
- Aplicar los descuentos válidos.
- Separar las obligaciones del empleador.
- Revisar el resultado del cálculo.
- Generar la boleta con los importes correspondientes.
- Conservar el historial y la documentación de sustento.
- Declarar y pagar las obligaciones tributarias y previsionales dentro de los plazos aplicables.
La automatización puede reducir errores repetitivos, pero no sustituye la necesidad de mantener actualizadas las reglas y verificar los datos de entrada.
Dos de esos pasos dependen de información que no se genera dentro de la planilla. El alta y los datos del trabajador parten del contrato y del expediente laboral, un proceso que se detalla en firma de contratos desde el celular en Perú; mientras que los días trabajados, las tardanzas y el sobretiempo provienen del registro de asistencia, que se explica en control de asistencia en Perú: qué exige la ley y qué revisa SUNAFIL.
¿Por qué Excel puede quedarse corto?
Excel puede ser útil para determinados cálculos o verificaciones, pero administrar una planilla completa exige controlar afiliaciones, cambios remunerativos, tasas, retenciones, beneficios y documentos.
Cuando una empresa tiene decenas o cientos de trabajadores, mantener todos estos elementos mediante hojas separadas puede incrementar el riesgo de:
- utilizar una tasa desactualizada;
- aplicar una deducción a la persona equivocada;
- omitir un cambio de afiliación;
- calcular incorrectamente la quinta categoría;
- generar una boleta que no coincide con la planilla;
- perder el sustento de un descuento;
- no poder reconstruir un cálculo anterior.
Por eso, un sistema de planillas debe combinar automatización, reglas actualizadas, validaciones y trazabilidad. En el artículo sobre planilla en Perú: qué es, cómo se calcula y qué incluye se desarrolla esa secuencia completa, desde el alta del trabajador hasta la declaración.
11. ¿Qué relación existe entre los descuentos, la planilla y la boleta digital?
Los descuentos son una parte del cálculo de la remuneración. La boleta es el documento que permite al trabajador revisar los conceptos que componen su pago.
El proceso debería mantener coherencia entre:
Si el sistema registra una remuneración, calcula un descuento previsional y determina el impuesto correspondiente, la boleta debe reflejar los resultados finales de ese proceso.
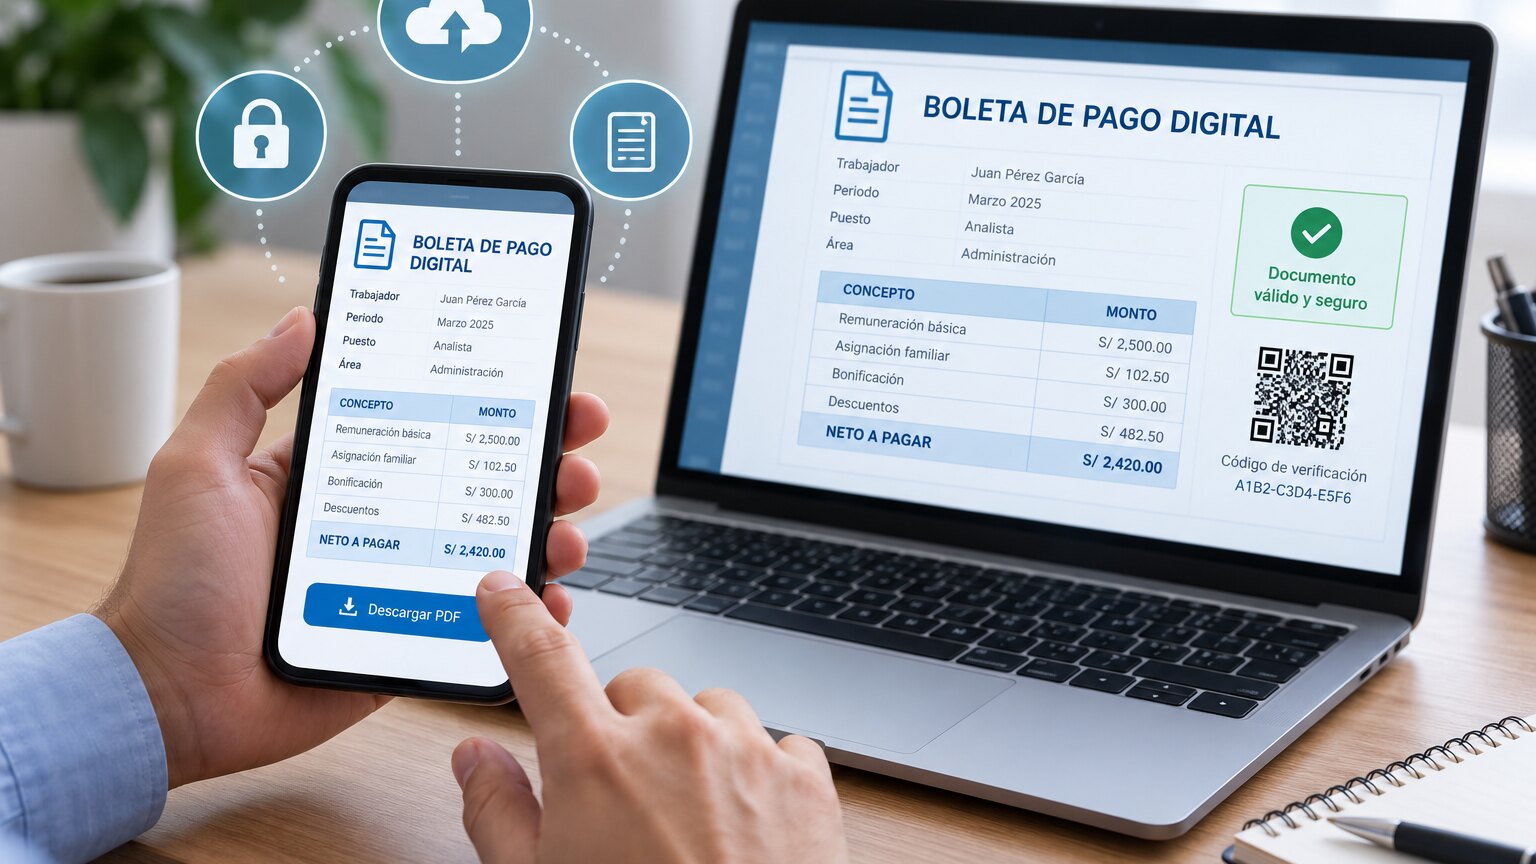
Además, el trabajador debería poder consultar el documento y acceder a su historial cuando lo necesite. La entrega de ese documento por medios digitales se explica en boleta de pago digital en Perú: cómo entregarla y cómo verla desde el celular.
En Neurum OS, la gestión de planillas y documentos laborales puede formar parte de un flujo digital integrado, de modo que Recursos Humanos no tenga que administrar cada documento como un archivo aislado. El módulo de planilla electrónica PLAME y T-Registro conecta el cálculo de los descuentos con la declaración y con el resto de procesos de la empresa.
12. Checklist para revisar una boleta de pago
Antes de cerrar la planilla, el área de Recursos Humanos debería verificar:
- La remuneración bruta coincide con las condiciones laborales aplicables.
- Se han considerado correctamente los ingresos del período.
- La afiliación previsional está actualizada.
- El cálculo de AFP utiliza las tasas correspondientes.
- El aporte ONP, cuando corresponda, está calculado correctamente.
- La retención de quinta categoría responde a la proyección aplicable.
- Los descuentos adicionales tienen sustento válido.
- Se han separado los descuentos del trabajador de los aportes del empleador.
- La remuneración neta está correctamente calculada.
- La boleta coincide con la información final de planilla.
- Se conserva la documentación necesaria para sustentar los cálculos.
- El trabajador puede acceder a su boleta por el mecanismo implementado por la empresa.
Si alguna respuesta es “no”, existe un punto del proceso que debería revisarse antes de considerar cerrada la planilla.
Conclusión: una planilla bien calculada sostiene la confianza laboral
Entender los descuentos de la boleta de pago es fundamental para calcular correctamente la remuneración neta y evitar errores en la gestión de planillas.
AFP, ONP y quinta categoría tienen reglas distintas. Los descuentos adicionales requieren una base válida y los aportes del empleador deben mantenerse separados de las deducciones que corresponden al trabajador.
Para Recursos Humanos, el desafío no consiste únicamente en calcular un importe. Consiste en aplicar las reglas correctas, utilizar información actualizada, conservar el sustento y garantizar que la boleta refleje el resultado real de la planilla.
La digitalización ayuda a controlar el proceso, pero la precisión depende de la calidad de los datos, la correcta interpretación de las reglas y la revisión de los resultados.
En Neurum OS, la gestión digital de Recursos Humanos busca conectar planillas, documentos y boletas dentro de un flujo organizado, para que la información laboral sea más fácil de administrar, consultar y verificar.